推荐
知识库
会员专区
转债版块
股票版块
基金版块
公共讨论区
工具插件
策略研究
QMT量化
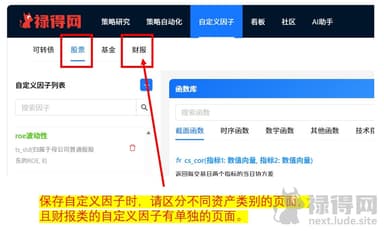
自定义因子
看板
社区
AI助手
会员订阅
礼品卡兑换
联系我们
点击登录
推荐
知识库
会员专区
转债版块
股票版块
基金版块
公共讨论区
工具插件
搜索
发贴
置顶
精华
禄得网常用自定义因子汇总帖
2026-09-01
快雪时晴
发布于 6天前
QMT通信探针实验报告及源码
最近因为监管原因各家券商都发出通知要收紧QMT通信权限 为了弄清每家QMT到底收紧了哪些权限,我写了一个小工具—— QMT通信探针 。 它的用途很简单:在自己的QMT里跑一遍,看看哪些权限被收回了。这里用两家常见券商QMT做了测试,供大家参考。 探针程序简介 QMT通信探针 是一款开源的QMT运行环境测试工具,用于检查不同券商客户端中的文件读写、进程间通信和网络连接能力。目前一共23项,主要分成几
阅读全文 ⌄
2
0 条评论
1
112
796七酱.
发布于 2026-10-13
特别发帖主题活动——分享你的篮子使用经验
近期,随着程序化交易相关政策的变动,以及部分券商对 QMT 功能、接入方式和使用权限进行调整,许多量化投资者原有的策略执行流程正面临新的变化。过去能够稳定运行的文件单、外部通信或自动化交易方案,未来可能需要重新评估和适配。 为此,禄得网特别发起本次主题活动: 分享讨论你的篮子使用经验,或你正在实施的量化交易替代方案。m 无论你是通过篮子承接选标的结果、调整交易流程,还是已经探索出一套新的策略执行方
阅读全文 ⌄
3
0 条评论
0
0
经验分享
量化轮动元气小满
发布于 2026-09-07
精华
篇外:说句话就出回测结果-禄得MCP牛,用了就回不去了
说句话就出回测结果——我用禄得MCP跑了26个工具,再也不想打开网页了 <br /> 零、怎么装上的?发段脚本的事 在讲实测之前,先说说怎么把禄得MCP接到TRAE Work里。 说实话,没有"三步走"那么复杂。整个过程就是:我把一段禄得官方提供的安装脚本(路径AI助手-MCP 接入中心-安装指引WINDOWS)发给TRAE Work,剩下的事它全包了。 脚本长这样: env:TEMP 'lude
阅读全文 ⌄
6
1 条评论
3
4
AI
临江饮茗
发布于 2026-09-07
精华
AI调用禄得数据进行可转债策略多轮调优实战案例
一、什么是策略调优?为什么要多轮调优? 做量化投资的人都知道,一个策略从想法到实盘,中间隔着无数次"调参数"。就像做菜,同样的食材,盐放多了咸、放少了淡,火候大了糊、小了生。策略调优就是找到那勺"刚刚好"的盐和那个"刚刚好"的火候。但很多人调参有个误区:一次改一大堆参数,然后看结果好不好。这样做的问题是——你根本不知道是哪个改动起了作用,哪个改动帮了倒忙。就像同时换了盐、换了锅、换了火候,菜变好吃
阅读全文 ⌄
4
3 条评论
3
3
AI
渔舟箫客
发布于 2026-09-04
AI量化投研的5条铁律——AI是变速器,不是发动机
千呼万唤中的禄得网MCP,就要来了。 从此以后,家人们跟禄得回测引擎的对话,可以从点按钮变成说人话。你只要在Agent中告诉它"帮我优化一下这个策略",它就能自己开始把参数组合翻个底朝天,然后你可以冲上一杯咖啡,刷上一部网剧,等会回来,策略就优化好了。 以上片段是理想中AI投研这枚硬币的正面,但我要说的恰恰是这枚硬币的反面——在用AI投研之前,请各位家人务必牢记的是:AI把"假阳性"的成本,压到了
阅读全文 ⌄
7
0 条评论
2
0
企鹅大将军
发布于 2026-09-04
【求教/反馈】 使用中遇到的几个问题(转债+ETF)
先说背景:我在平台上跑转债策略用了挺长时间,后来平台上了 ETF 模块,又把自己的一些 ETF 研究传上去做对比,最近几个月甚至开始用 AI 辅助策略研究和复盘——有 AI 帮忙把回测明细、持仓明细逐日过了一遍,问题反而越挖越多。我的习惯是:平台上看到什么结果,就用 Python 在本地按公开的行情数据和因子公式自己算一遍预期值,两边对不上就翻来覆去琢磨。 下面这些问题,都是这样"看页面 + 本地
阅读全文 ⌄
3
2 条评论
1
51
临江饮茗
发布于 2026-09-03
精华
禄得网全自动生成因子:MCP+Skill 接入
禄得网全自动生成因子:MCP+Skill 接入 WorkBuddy  近期禄得网开通了MCP+Skill 测试(会员功能),今天分享一下用AI自动生成因子的方法。 一、禄得 MCP + Skill 生成因子:怎样接入? 禄得网官方开放 MCP 服务(HTTP 端点禄得网),配合 WorkBuddy 已安装的禄得技能(\lude-custom-factor\、\lude-strategy-
阅读全文 ⌄
7
0 条评论
3
14
AI
知识库
796七酱.
发布于 2026-09-01
精华
禄得网常用自定义因子汇总帖
大家可以把自己的一些已调试通过的自定义因子发布到评论区里,也可以在评论区里针对自定义因子提问。m <br /> ETF当日振幅:(后复权最高价-后复权最低价)/后复权前收盘价 ETFn日振幅:(ts\_arg\_max(后复权最高价, n)-ts\_arg\_max(后复权最低价, n))/ts\_shift(后复权前收盘价, n) 年化波动率:波动率(涨跌幅, 242) n日成交额:ts\_me
阅读全文 ⌄
10
42 条评论
30
106
渔舟箫客
发布于 2026-08-30
精华
为什么转债人也需要ETF和股票策略?
先讲我自己来时的路 从两年前的“十万个策略”入门量化转债,认为是“十万台印钞机”。再到后来从质疑北交所,到理解北交所,到买入北交所,再到埋在公主坟。相信这是多数25年前入坑禄得的新用户共同走过的路。——我也不例外。 随着时间的积累,各类不同风格暴露的策略越积累越多。单看每一个策略,似乎都平平无奇,也时有失效。比如北交所那套,去年买地球,今年跌成狗;主板小市值那套,26年深V反弹;大盘价值那套,接近
阅读全文 ⌄
9
2 条评论
2
0
tvabc
发布于 2026-08-25
精华
禄得网与果仁网回测使用对比及基金策略迁移实操案例
当前,对编程小白比较友好的量化回测平台有果仁网与禄得网。禄得网(Lude)和果仁网(Guoren)两者都是国内量化投资领域,特别是因子投资和策略回测方面非常受欢迎的平台。果仁网是老牌平台,以可视化因子组合、社区活跃、ETF及股票多资产支持著称;禄得网是后起之秀(相对果仁而言),以更精细的数据处理、更贴近专业量化逻辑的回测引擎、以及对高频/日内数据的更好支持为卖点。笔者结合对两者实际使用的情况,分析
阅读全文 ⌄
4
2 条评论
3
58
ETF
策略
禄得网功能
禄得QMT实盘
Garry
发布于 2026-08-07
精华
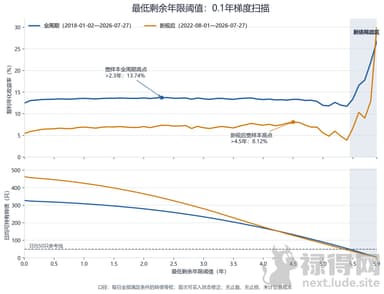
剩余年限越长,转债等权收益就越高吗?
剩余年限越长,转债等权收益就越高吗? 一项基于2018年以来全量日线数据、每0.1年递增的可转债等权研究\ 数据区间:2018-01-02—2026-07-27\ 研究状态:探索性全样本扫描,不是预注册样本外检验 在可转债策略中,left_years > 0.5几乎已经成为一条默认规则。它看起来非常自然:离到期太近的转债流动性可能下降,强赎、退市和条款风险更集中,上涨弹性也可能减弱。 但0.5年究
阅读全文 ⌄
5
1 条评论
3
1
可转债
Oahcehux
发布于 2026-07-01
精华
【因子分享】分享1个择时因子,帮你度过近期转债艰难行情
一、策略灵感 \ 复盘6月的行情,随着最近科技大票集中抱团上涨,吸走了市场的大量流动性,本希望涨多跌少的可转债品种,也失去性价比被疯狂吸血。有什么办法躲开大票抱团的吸血行情,在择时上对策略做一些保护呢? <br /> 二、核心因子 利用股票数据对可转债投资进行择时,具体来讲,通过计算头部5%成交量股票的成交额占全市场总成交额的比例,来判断市场是不是抱团行情。具体因子可以定义如下: 正股5pp成交额
阅读全文 ⌄
9
7 条评论
14
8
择时
796七酱.
发布于 2026-06-11
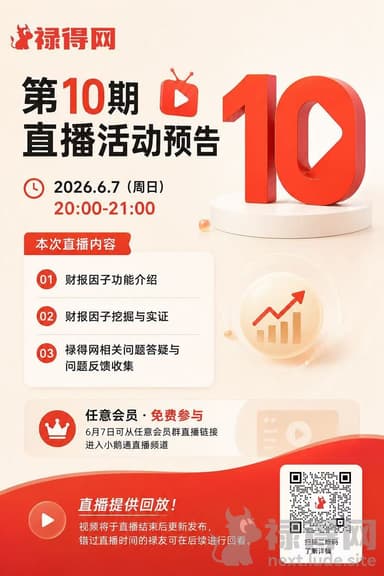
【第10期直播活动】财报因子挖掘与实证
bilibili回放连接: https://www.bilibili.com/video/BV1pdEg6nEqY/?spm_id_from=333.337.search-card.all.click&vd_source=bbbe0f1e41792e5864aaad7f77dd26b1 招商定量任瞳团队研究报告——基本面量化系列研究: 1. 估值因子的内涵与逻辑 https://mp.weixin
阅读全文 ⌄
2
0 条评论
2
0
渔舟箫客
发布于 2026-05-26
26年5月风险溢价时钟及三标尺融合视角下的因子择时月报
风险提示 :本文的方法论主要来源于券商研究所因子择时相关研报,作者使用开源数据经AI处理后形成本文的内容分析,限于作者能力有限,无法保证AI处理后的数据的真实可靠,仅供禄得平台群友学习交流,欢迎大家踊跃探讨,共同提升。本文不构成任何形式的投资建议,切勿据此进行投资决策。 因子择时问题本质上是:已知每个因子长期有效但短期波动大,如何判断它"现在该不该用"。目前学术界和业界共识出多条信号来源,但单一信
阅读全文 ⌄
7
4 条评论
5
146
超群低风险
发布于 2026-05-13
老司机投资杂谈(含可转债策略稳定性表现思考)
群里大家讨论了价值投资,我自己做过好几年,所以也是蛮有感触的。 我的结论是:巴菲特,你学不会。 我们看价值投资的四个支柱: 安全边际(价格相对价值而言,价值是主观的,非客观的); 能力圈(人容易过度自信,你以为的能力圈真的一定是能力圈吗?主观的); 市场先生(美股是神经质,A股是神经病,你只知道他是神经病,如果能摸透他,那你也是神经病,可能性有多大?何况既然是神经病,那就是那么把握和控制的); 买
阅读全文 ⌄
2
0 条评论
0
4
Oahcehux
发布于 2026-04-05
【策略调优】如何在自动止盈的基础上,吃到暴涨转债的收益
一、策略灵感 试想以下情形:“我已经在禄得平台上把策略调试了一遍又一遍,在力所能及的范围里 选择了最优的止盈率 ,但是经常错过热门转债的大涨!拍断大腿!怎么办?” 于是我开始反思,为什么有一些转债会突然暴涨? 我能不能提前预判哪些转债会暴涨 ,进而手动干预一下,改成更高的止盈位置呢? (我对转债止盈的理解是,我们本来就是守株待兔,买入等脉冲止盈。既然我们都埋伏好了,肯定想尽可能多吃到点收益。) 二
阅读全文 ⌄
17
2 条评论
6
11
796七酱.
发布于 2026-04-02
禄得网第八期直播之因子与策略相关性
小鹅桶直播回放网址: https://au268.xetlk.com/s/3rsifG
阅读全文 ⌄
0
0 条评论
0
2
Oahcehux
发布于 2026-03-23
精华
【策略分享】年化80%的ST转债策略公开
一、策略灵感 在研究可转债策略的过程中,经常发现点击了“排除ST”按钮后,收益率会下降。那么反过来想,有没有一个策略只做ST股票的转债?会不会有更好的收益? 二、核心因子 禄得界面上只有“排除ST”按钮,要想准确选出来ST转债,可以换个思路,去找正股名字里带有“ST”的正股,并取反放入排除因子中。这里的因子代码直接分享给大家啦 【正股ST:contains(正股名称, "ST")】,在排除条件中
阅读全文 ⌄
18
12 条评论
19
165
Oahcehux
发布于 2026-03-15
精华
【因子分享】N低类轮动策略,如何适应价格位数越来越高的市场?
一、策略灵感 随着去年全市场走牛,转债中位数也水涨船高,很多传统N低策略为了能跟上收益,不断将转债价格阈值上调(例如改成浮动阈值等等)。但从25年8月开始,传统N低策略,时不时就会被“大家担心转债价格过高”的信心恐慌杀一波溢价,导致策略波动很大。每当我面对波动进行复盘时,发现只要在策略中调高低价因子的权重,策略还是比较不错的。 那是否有办法让策略能自适应地调整对价格的权重,使得市场中位数价格越高,
阅读全文 ⌄
10
13 条评论
15
7
796七酱.
发布于 2026-02-24
禄得网第七期直播之超参搜索资料
小鹅通直播回放网址:https://au268.xetlk.com/sl/3FGFQ4 通过网盘分享的文件:禄得网第七期直播之超参搜索资料 链接: https://pan.baidu.com/s/1dEpUUKd8a5gSnbLqscHG_Q 提取码: xexc
阅读全文 ⌄
7
0 条评论
7
32
加载更多
1
2
热门帖子
单策略QMT篮子换仓使用说明
796七酱.
2026-10-14
7
0
301
自动止盈止损使用说明
796七酱.
4天前
3
0
288
精华
十万个策略回测系列更新啦!!
卡尔
2025-12-07
22
5
2108
禄得网网站功能说明文档(持续更...
796七酱.
2026-09-15
8
0
75
精华
禄得网常用自定义因子汇总帖
796七酱.
2026-09-01
10
42
106
合作伙伴
1
2
友情链接
申请
万方金数
Copyright © 2026 禄得网
闽ICP备2023017737号-1 闽B2-20240473
闽公网安备35011102351087号