- 策略研究
- QMT量化
- 自定义因子
- 看板
- 社区
- AI助手
- 推荐
- 知识库
- 会员专区
- 转债版块
- 股票版块
- 基金版块
- 公共讨论区
- 工具插件
禄得网常用自定义因子汇总帖
大家可以把自己的一些已调试通过的自定义因子发布到评论区里,也可以在评论区里针对自定义因子提问。
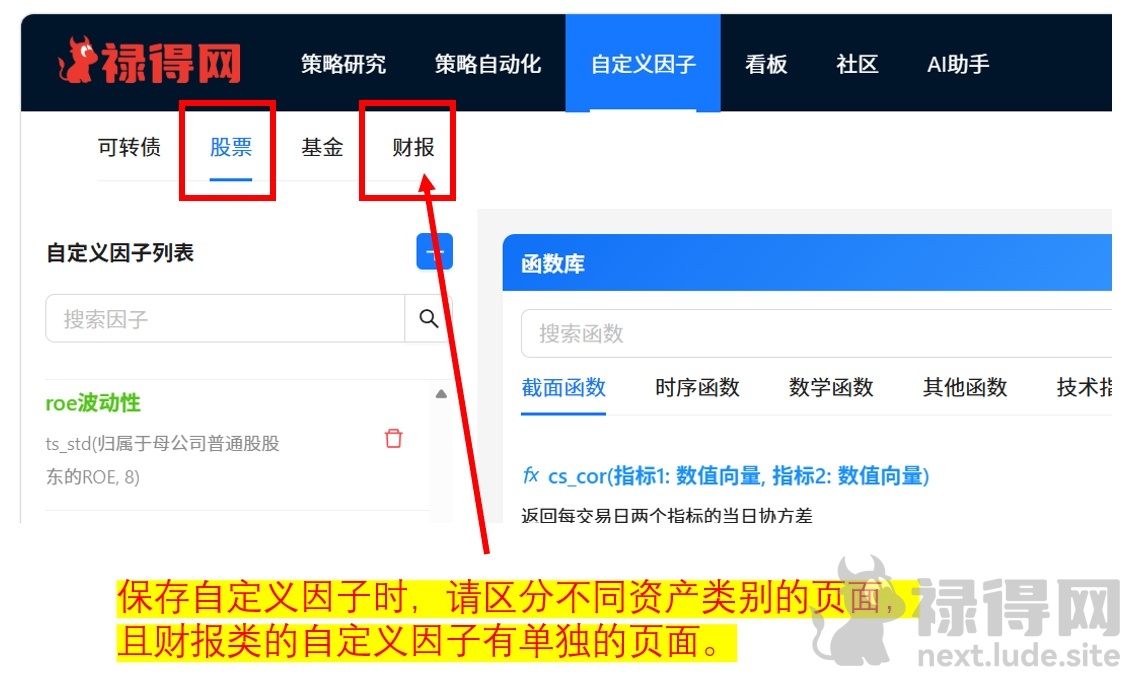
ETF当日振幅:(后复权最高价-后复权最低价)/后复权前收盘价
ETFn日振幅:(ts_arg_max(后复权最高价, n)-ts_arg_max(后复权最低价, n))/ts_shift(后复权前收盘价, n)
年化波动率:波动率(涨跌幅, 242)
n日成交额:ts_mean(成交额,n)
四月份自定义因子:month_of_year(trade_date)==4
n日正股相对于转债超额涨跌幅:复权因子/ts_shift(复权因子, n)-正股复权因子/ts_shift(正股复权因子, n)
n日涨幅大于x的脉冲次数:ts_sum(when((最高价/前收盘价-1)>0.06, 1, 0),5)
n日连涨天数:ts_sum(when(涨跌幅>0, 1, 0),n)
n日连跌天数:ts_sum(when(涨跌幅<0, 1, 0),n)
最新价大于n日均价:when(收盘价>ts_mean(收盘价, n), 1, 0)
BOLL20日上轨:布林上轨(20, 收盘价)
BOLL20日中轨:布林中轨(20, 收盘价)
BOLL20日下轨:布林下轨(20, 2, 收盘价)
BOLL突破20日上轨:布林突破上轨(20, 2, 收盘价)
BOLL突破20日下轨:布林突破下轨(20, 2, 收盘价)
财报因子环比,举例:营业利润/ts_shift(营业利润,1) - 1
上一年财报因子数值,举例:
when(
quarter(最新财报日) == 1,
ts_shift(经营活动产生的现金流量净额,1)
+ ts_shift(经营活动产生的现金流量净额,2)
+ ts_shift(经营活动产生的现金流量净
登录后查看完整内容
评论 (0)