
- 策略研究
- QMT量化
- 自定义因子
- 看板
- 社区
- AI助手
会员订阅
礼品卡兑换
联系我们
- 推荐
- 知识库
- 会员专区
- 转债版块
- 股票版块
- 基金版块
- 公共讨论区
- 工具插件
精华
【股票策略分享】小市值基础策略构建
作者:796七酱.
更新时间:2026-08-30
小市值策略
小市值策略最劝退的地方,不是不赚钱,而是回撤太大。
隔一段时间就来一次腰斩级别的下杀,属于地狱难度的心态考验。很多人最后没能拿住,不是输在策略本身,而是输在那段回撤里。
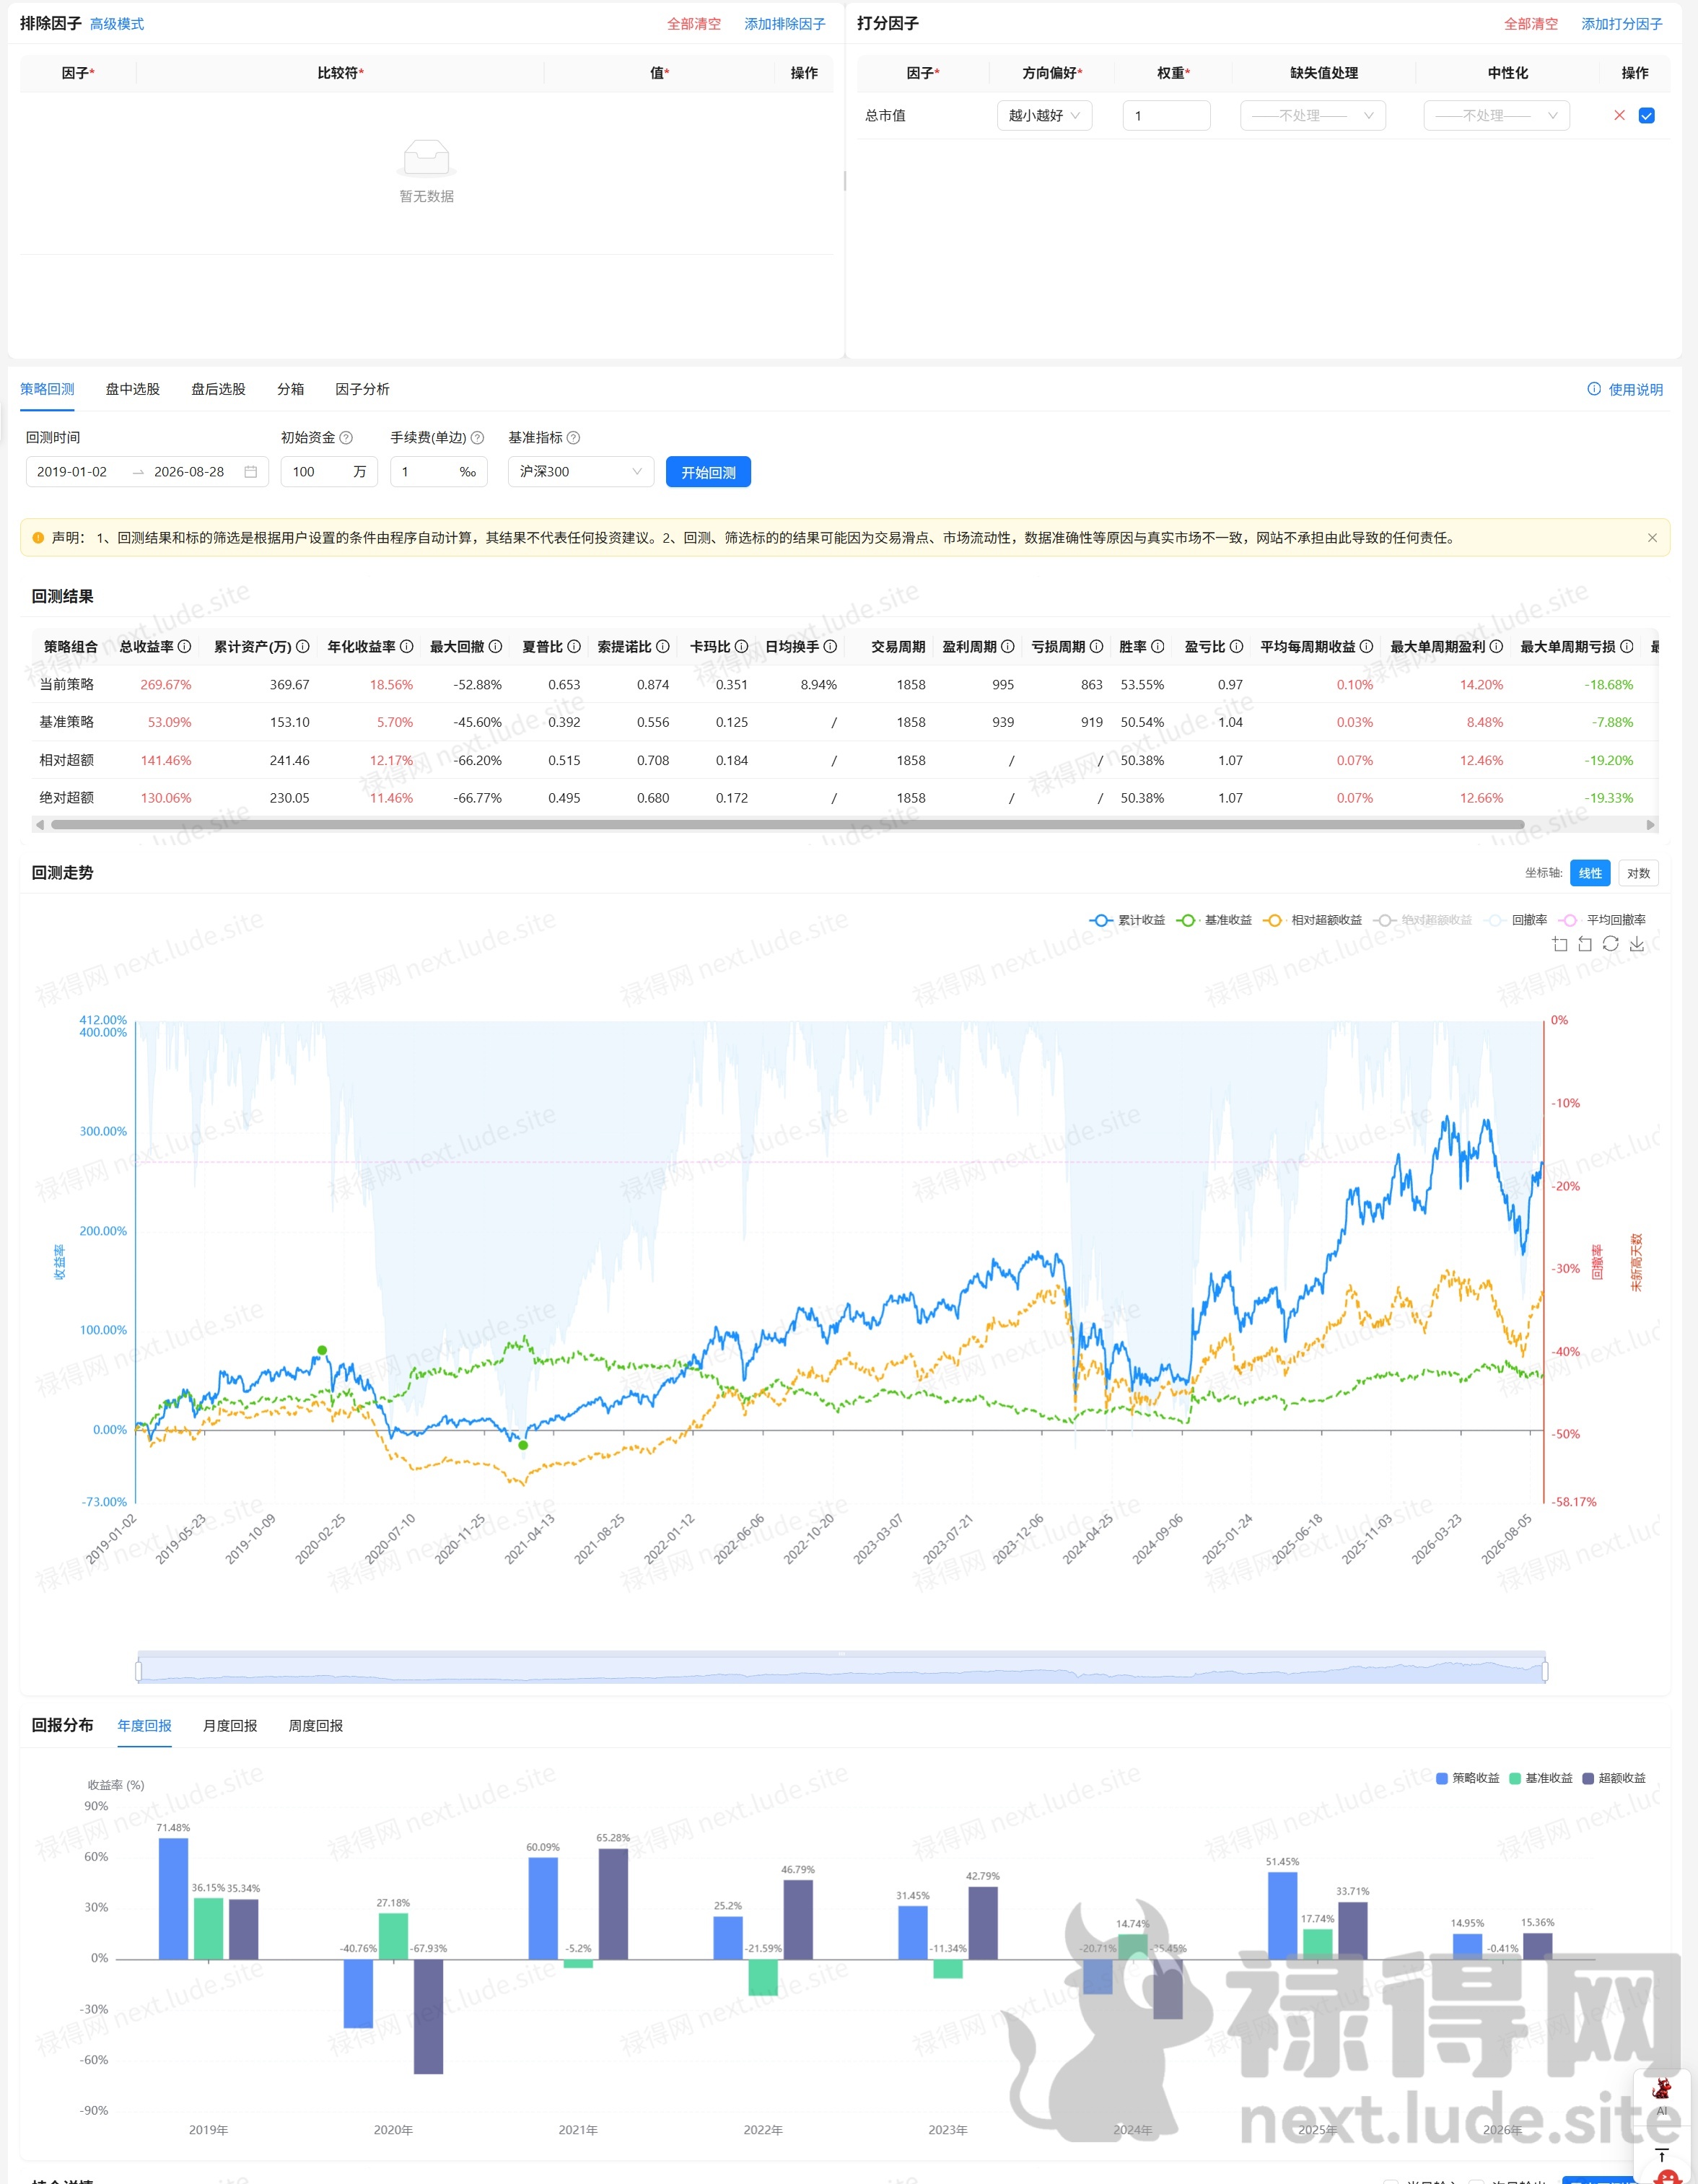
但换个角度看,小市值因子在 A 股长期有效这件事,历史已经反复验证过(可以对照万得微盘股指数的长期走势)。既然还想在这个方向上继续探索,问题就变成了一句话:
怎么在保留小市值收益的同时,把回撤稍微压下去一点?
我的思路是:先把范围锁死在小市值里,再在这个池子内部尽量挑质地靠前的标的。这样在小市值风格系统性下跌的时候,靠着还过得去的基本面、甚至还有业绩增长,回撤有机会比纯粹按市值轮动小一些。
下面用一个我自己构思的小市值基础策略来举例。
一、排除因子:先圈定池子
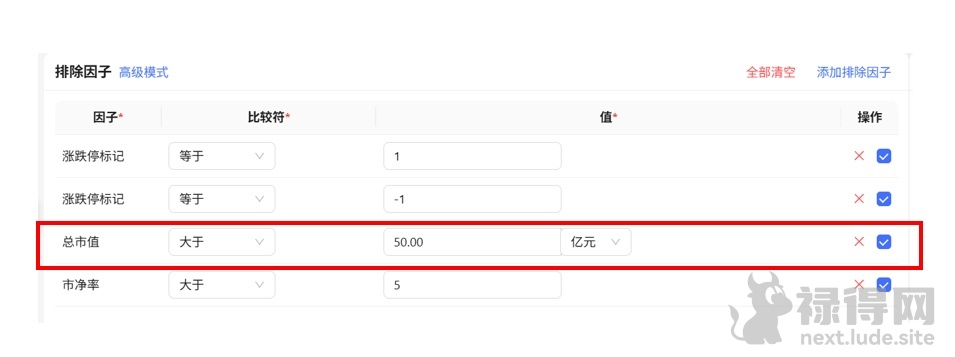
这一版把总市值因子从"打分因子"挪到了"排除因子"里:
- 排除总市值大于 50 亿的标的(且不含北交所)
- 再加一个市净率因子,对估值做一层限制
市值放排除因子而不是打分因子,好处是不会被"越小越好"的打分逻辑一路推到流动性最差的那批票上去,池子的边界更可控。
二、打分因子:在小市值里挑质量
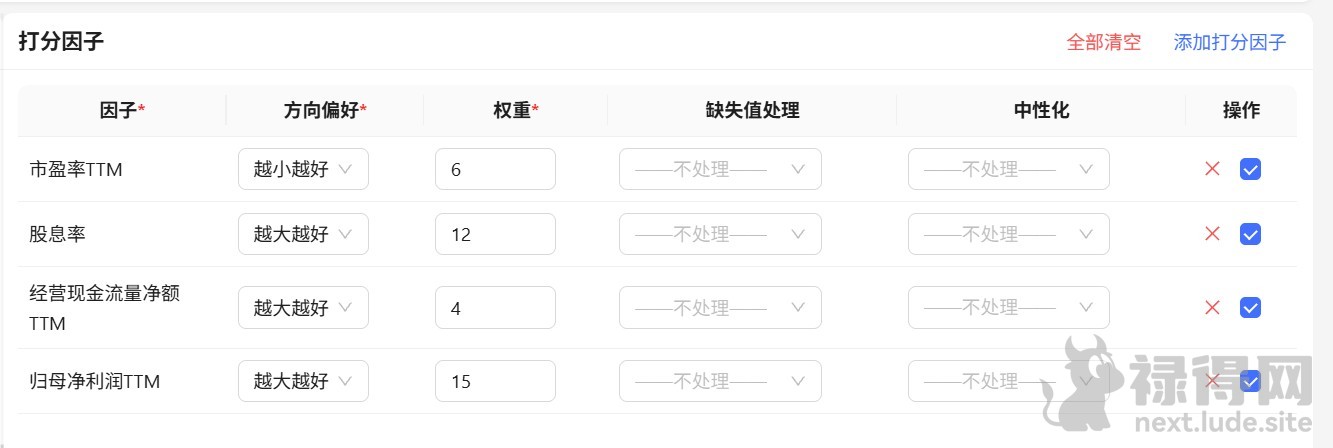
- 市盈率 TTM:越小越好,进一步约束估值
- 股息率、经营现金流量净额 TTM、归母净利润 TTM:这三个因子用来提升标的质量
逻辑其实很直白——有真实盈利、有现金流、愿意分红的公司,在风格杀跌之后更容易被资金重新捡回来。
三、回测结果
回
登录后查看完整内容
登录账号后即可查看完整的帖子内容
评论 (0)
0 / 1000
暂无评论
作者
推荐
796七酱.
建议奖励: 2000 积分
推荐理由:8月精华帖奖励2000积分
2026-08-30 19:17:55结合版主意见,最终确定
奖励: 2000 积分
2026-08-30 19:18:54
合作伙伴
友情链接