
- 策略研究
- QMT量化
- 自定义因子
- 看板
- 社区
- AI助手
会员订阅
礼品卡兑换
联系我们
- 推荐
- 知识库
- 会员专区
- 转债版块
- 股票版块
- 基金版块
- 公共讨论区
- 工具插件
次新债策略:八种组合思路
作者:Navy
更新时间:2026-09-02
可转债
转债高收益策略
次新债策略关注的是可转债上市初期形成的特殊交易阶段。
新债上市后,市场会重新评估它的正股质地、价格弹性、条款空间和交易价值。与此同时,原始持有人逐步卖出,新的交易资金开始进入,筹码结构也会发生变化。
因此,次新债的机会并不只是因为“上市时间短”,而是来自关注度、筹码交换、正股表现与转债定价之间的共同作用。
不同的组合方式,会形成不同风格的次新债策略。
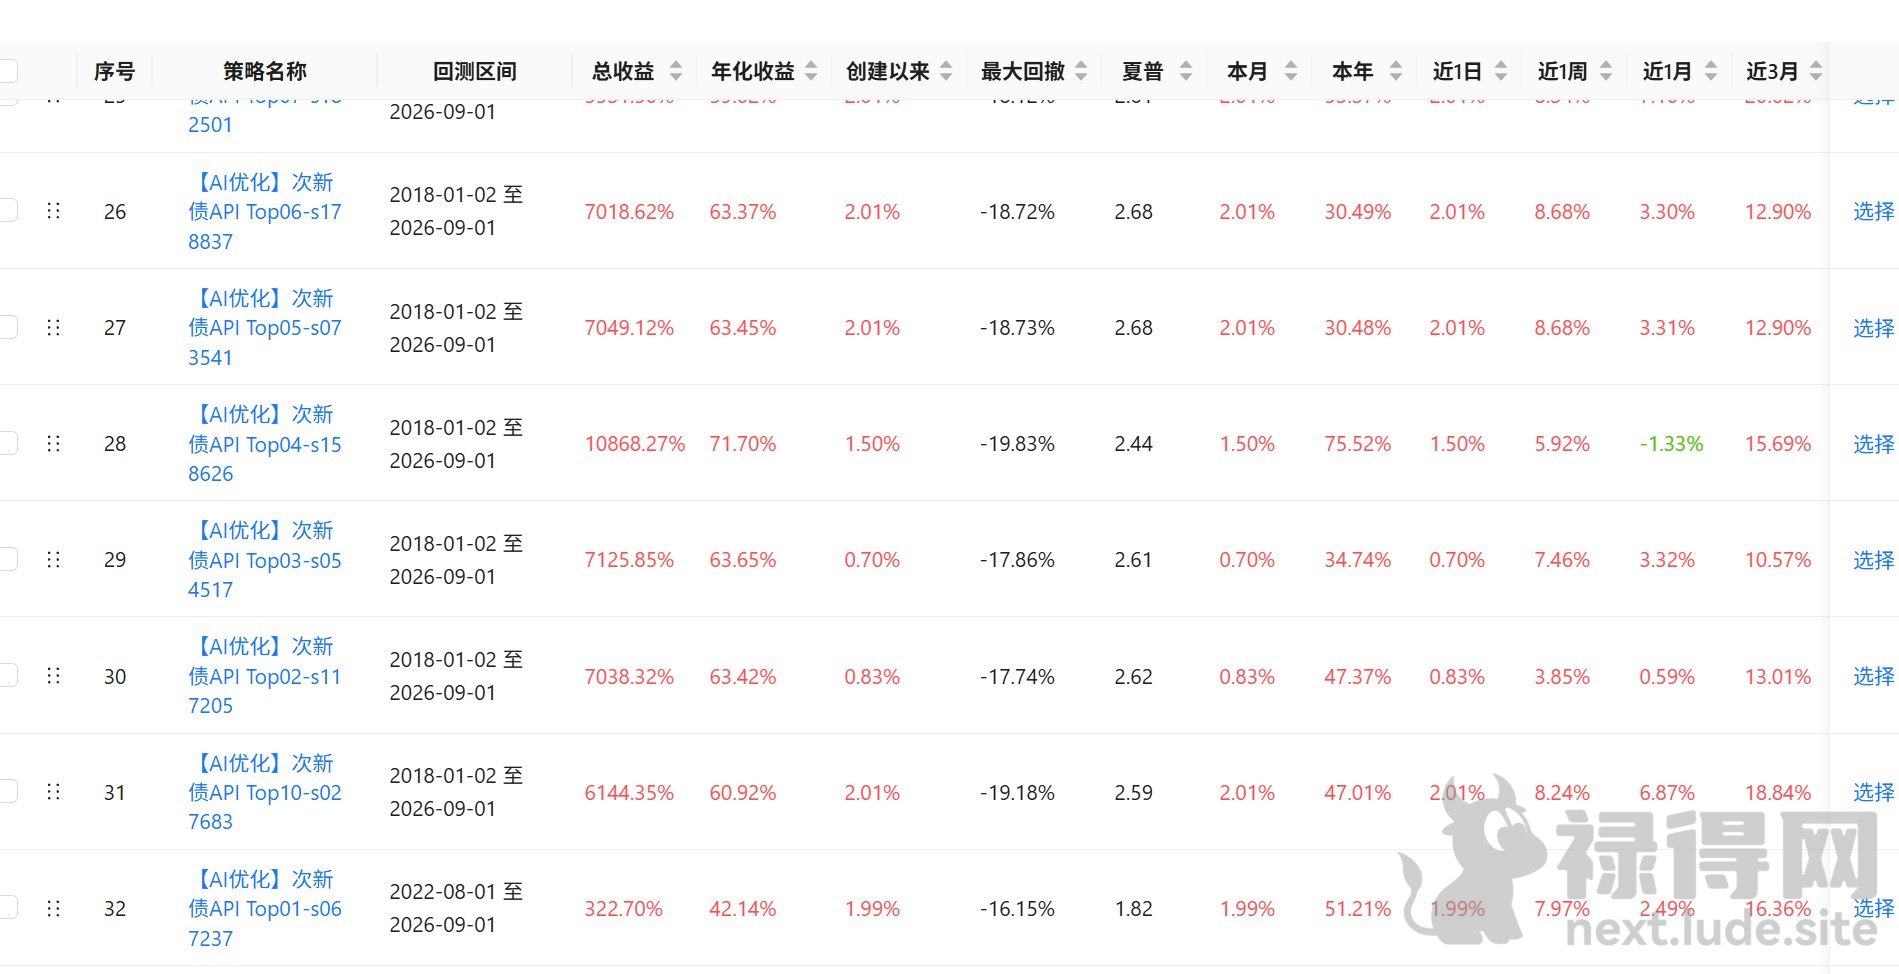
一、趋势与定价平衡
这套思路重点寻找正股表现较强,同时转债价格仍处于相对合理区间的品种。
正股趋势决定转债可能的进攻方向,定价状态则用于避免在市场情绪过热时追高。除此之外,还需要观察转债是否保留足够的运行空间。
这类策略不会单纯购买涨幅最大的品种,而是在趋势强度和买入价格之间进行平衡,整体风格相对稳健。
二、高弹性精选
高弹性策略更加重视转债对正股上涨的跟随能力。
它倾向于选择正股交易活跃、价格变化较为充分、转债股性表现比较明显的品种。在正股上涨时,这类转债通常能够体现出更直接的价格弹性。
由于标的之间的弹性差异较大,这种思路通常更强调精选,而不是广泛分散。其进攻性更强,组合波动也会相对明显。
三、运行空间优先
部分次新债虽然正股走势较强,但转债已经接近某些重要的条款约束区域,后续表现可能受到市场预期压制。
运行空间优先策略,会更重视转债当前所处的位置,以及未来价格继续运行时可能面临的限制。
在此基础上,再结合正股状态和转债价格进行选择,寻找趋势较好、定价不过分、后续空间相对充足的品种。
这类策略的核心不是预测短期涨跌,而是尽量避开空间已经比较有限的标的。
四、均衡配置
均衡策略不会把判断集中在某一个维度,而是同时观察:
- 是否仍然具备次新特征;
- 正股状态是否健康;
- 转债价格是否合理;
- 后续运行是否存在明显约束。
各个维度承担不同职责,没有哪一项处于绝对主导地位。
这种配置的优点是结构比较稳定。当市场风格发生变化时,组合不会因为过度依赖单一特征而出现明显失衡,适合作为次新债策略的基础框架。
五、关注度驱动
新债上市后,市场关注度并
登录后查看完整内容
登录账号后即可查看完整的帖子内容
评论 (0)
0 / 1000
暂无评论
作者

合作伙伴
友情链接